 7月27日上午9点30分,上交所的交易系统迎来了久违的拥堵。
新股N长鑫以49.5元开盘,较8.66元的发行价直接高开471.59%。开盘一小时,成交额突破千亿元,大量投资者反映交易软件卡顿、报价延迟。收盘时,长鑫科技报49元,总市值约3.28万亿元——超过工商银行,登顶A股市值第一。盘中股价一度冲至55.03元,市值摸高3.6万亿元。
一家成立仅十年的存储芯片公司,用一个交易日完成了对宇宙行的超越。此前,它已经以579亿元的募资规模刷新中芯国际保持六年的纪录,成为科创板史上最大IPO。
但比"A股新一哥"更值得琢磨的,是这家公司的另一组数字:2022年至2024年,长鑫连续三年亏损,累计亏掉超过300亿元;2026年上半年,它预计净赚500亿至570亿元,同比增幅最高2544%,平均每天进账约3亿元。
从年亏百亿到日赚3亿,中间只隔了一年多。问题随之而来:这份暴利,到底是长鑫自己挣的,还是行业周期"送"的?
一场十五年一遇的涨价,砸中了唯一的国产玩家要理解长鑫的业绩反转,先要理解2026年的存储市场有多疯狂。
集邦咨询的数据显示,2026年二季度传统DRAM合约价环比上涨58%至63%,NAND闪存上涨70%至75%。传导到消费端,16GB DDR5内存条和1TB固态硬盘的终端价格,较一年前涨幅都超过130%。业内把这轮行情称为"十五年一遇的超级景气周期"。
涨价的源头是AI。大模型训练和推理催生了海量服务器需求,而一台AI服务器的内存搭载量是传统服务器的10倍以上。机构预测,2026年AI相关DRAM需求占比将突破53%。兴业证券测算,2026年全球DRAM供需缺口约7.22%,紧张格局将延续至2027年之后。
更关键的变化发生在供给端。三星、SK海力士、美光三巨头正把资金、先进产能和封装资源集中押注利润更高的HBM(高带宽内存)——生产同等容量的HBM要消耗更多晶圆和洁净室空间,这意味着DDR5、LPDDR5X等常规DRAM的新增供给被系统性压缩。一边是需求爆炸,一边是巨头"抽身",价格失控几乎是必然。
这场完美风暴,恰好砸中了全球第四、也是中国大陆唯一实现DRAM规模化量产的长鑫。
长鑫吃到的是三重红利的叠加。第一重是量:合肥、北京三座12英寸晶圆厂产能利用率连年爬升至95.73%,2025年DDR产品出货量增长282%。第二重是价:同年DDR产品均价上涨61%,量价齐升让DDR收入暴增515%。第三重是国产替代:招股书显示,长鑫已进入阿里云、字节跳动、腾讯、联想、小米、荣耀、OPPO、vivo的供应链,其LPDDR产品在国产安卓手机中的采用比例据称已突破30%,路透社还报道长鑫与腾讯签下超200亿元的服务器内存长协。在存储全面短缺、海外供应链充满不确定性的当下,国内大厂有充足的理由把订单优先给到本土原厂。
必须承认,长鑫接得住这场泼天富贵,靠的是十年积累。2019年它才推出第一颗自主设计的8Gb DDR4,完成国产DRAM从无到有的突破;此后通过"跳代研发"从第一代工艺平台干到第四代,DDR5最高速率做到8000Mbps,LPDDR5X做到10667Mbps,挤进了旗舰手机和服务器的主流性能区间。行业给了机会,但机会只落在了有产能、有产品、过了客户认证的玩家头上。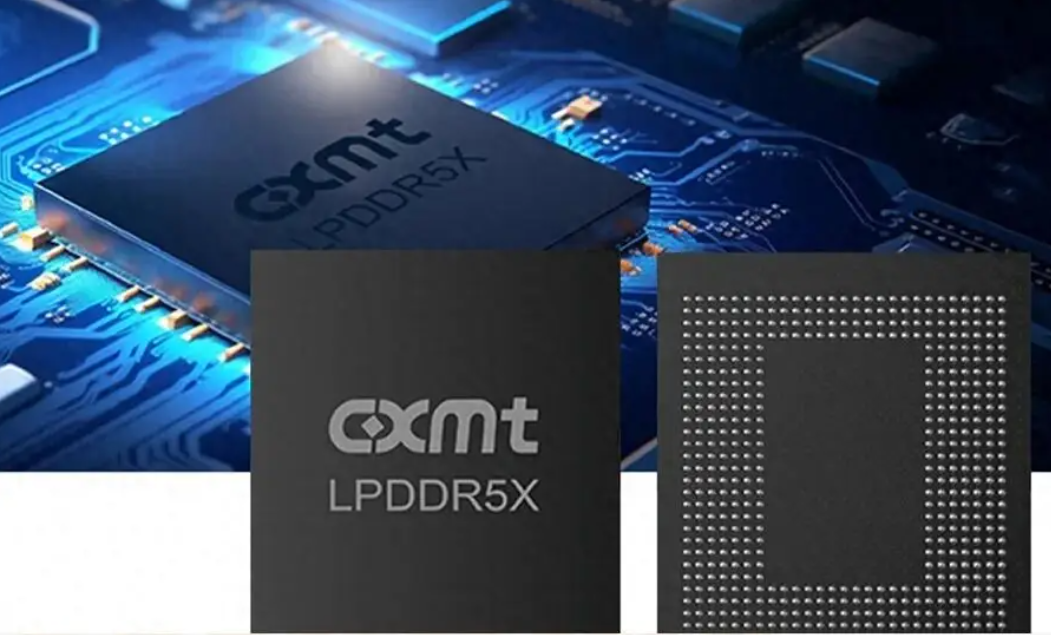
董事长朱一明在上市前的投资者交流会上说得很坦诚:历史亏损"具有鲜明的周期性与阶段性特征,是符合行业规律的亏损"。翻译一下:以前的巨亏是周期给的,现在的暴利,同样有周期的成分。
3.3万亿市值,透支了多少未来?狂欢之中,一个老问题被刻意回避了:存储是周期性最强的半导体品类,而A股正在用成长股的方式给一家周期股定价。
看多者的逻辑是:AI算力短缺将成常态,大厂资本开支节节攀升,存储长协越签越长,价格将维持高位——按国际三大厂的业绩增速类比,甚至有观点推算长鑫市值可以看到5万亿。这套叙事的核心,是相信"这次不一样",存储已经从周期品变成了AI时代的战略稀缺资源。
但历史的教训同样刺眼。存储行业过去三十年的每一轮上行,都以产能集中释放和惨烈价格战收场,三星更是多次主动发起逆周期屠杀,用亏损换份额把对手挤出牌桌。这一次,三星、美光的常规DRAM扩产已在推进,国内产能也在加码,多家机构判断供需将在2027年后重新走向平衡。摩根士丹利7月的报告更是直接警告:AI驱动的存储狂欢正接近拐点,内存合约价格预计四季度见顶。
长鑫自身的短板也不该被市值光环掩盖。其一,工艺代差仍在:长鑫主力工艺仍以成熟制程为主,与三巨头的先进节点存在实实在在的距离,这决定了成本和功耗的天花板。其二,最肥的市场还没进去:本轮周期利润最厚的HBM,仍被三星、SK海力士、美光垄断,长鑫的HBM3尚处于送样阶段,量产要看2027年,而HBM涉及硅通孔、多层堆叠、良率控制和客户认证,每一项都是长周期硬仗。其三,结构性依赖:2025年长鑫境外销售占比仅2.79%,收入几乎全部押在国内市场,一旦国内需求或政策节奏变化,缓冲空间有限。
换句话说,长鑫今天赚的是"三巨头看不上的市场"里的超额利润。等HBM供需平衡、巨头产能回流常规DRAM,这份超额利润会以多快的速度消失,才是3.3万亿市值真正要回答的问题。
一个耐人寻味的细节是:朱一明承诺上市起十年内不转让首发前股份。十年锁定期远超监管要求,既是给市场的信心,某种程度上也是一种提醒——DRAM的研发、扩产和客户验证以十年计,而股价的狂欢往往以月计。
双雄会师,还是周期顶点?长鑫的故事只讲了一半。另一半在武汉:3D NAND龙头长江存储已于5月完成IPO辅导备案,正以1600亿元估值冲刺上市。"存储双雄"即将在资本市场会师,合肥与武汉两大产业集群的叙事已经写好。
乐观的版本是:双雄借行业景气高位登陆资本市场,用高估值募资扩产,反哺技术攻关,最终复制三星当年借周期红利完成反超的路径——长鑫此次345亿元的募投项目,投向的正是产线升级和下一代技术研发。
谨慎的版本则是:半导体史上,在周期最高点完成的证券化,往往意味着一级市场的红利已经吃尽,接盘的是二级市场的热情。当2027年供给释放、价格回落,投资者将第一次看到长鑫在下行周期里的真实成色。
真正值得跟踪的指标其实很清楚:DDR5和LPDDR5X的出货占比能否如期在2027年逼近75%,HBM3能否走完客户认证进入国产AI芯片供应链,以及与腾讯们的长协能否在价格回落时依然兑现。
日赚3亿的长鑫是真实的,十五年一遇的周期也是真实的。市场唯一需要分清的是:你买的是那家用十年填平三百亿亏损、把国产DRAM从零做到全球第四的公司,还是那根一天涨了471%的K线。
前者值得敬意,后者需要敬畏。