 中央国家机关新一批台式机采购结果,把Windows再次推到了聚光灯下。
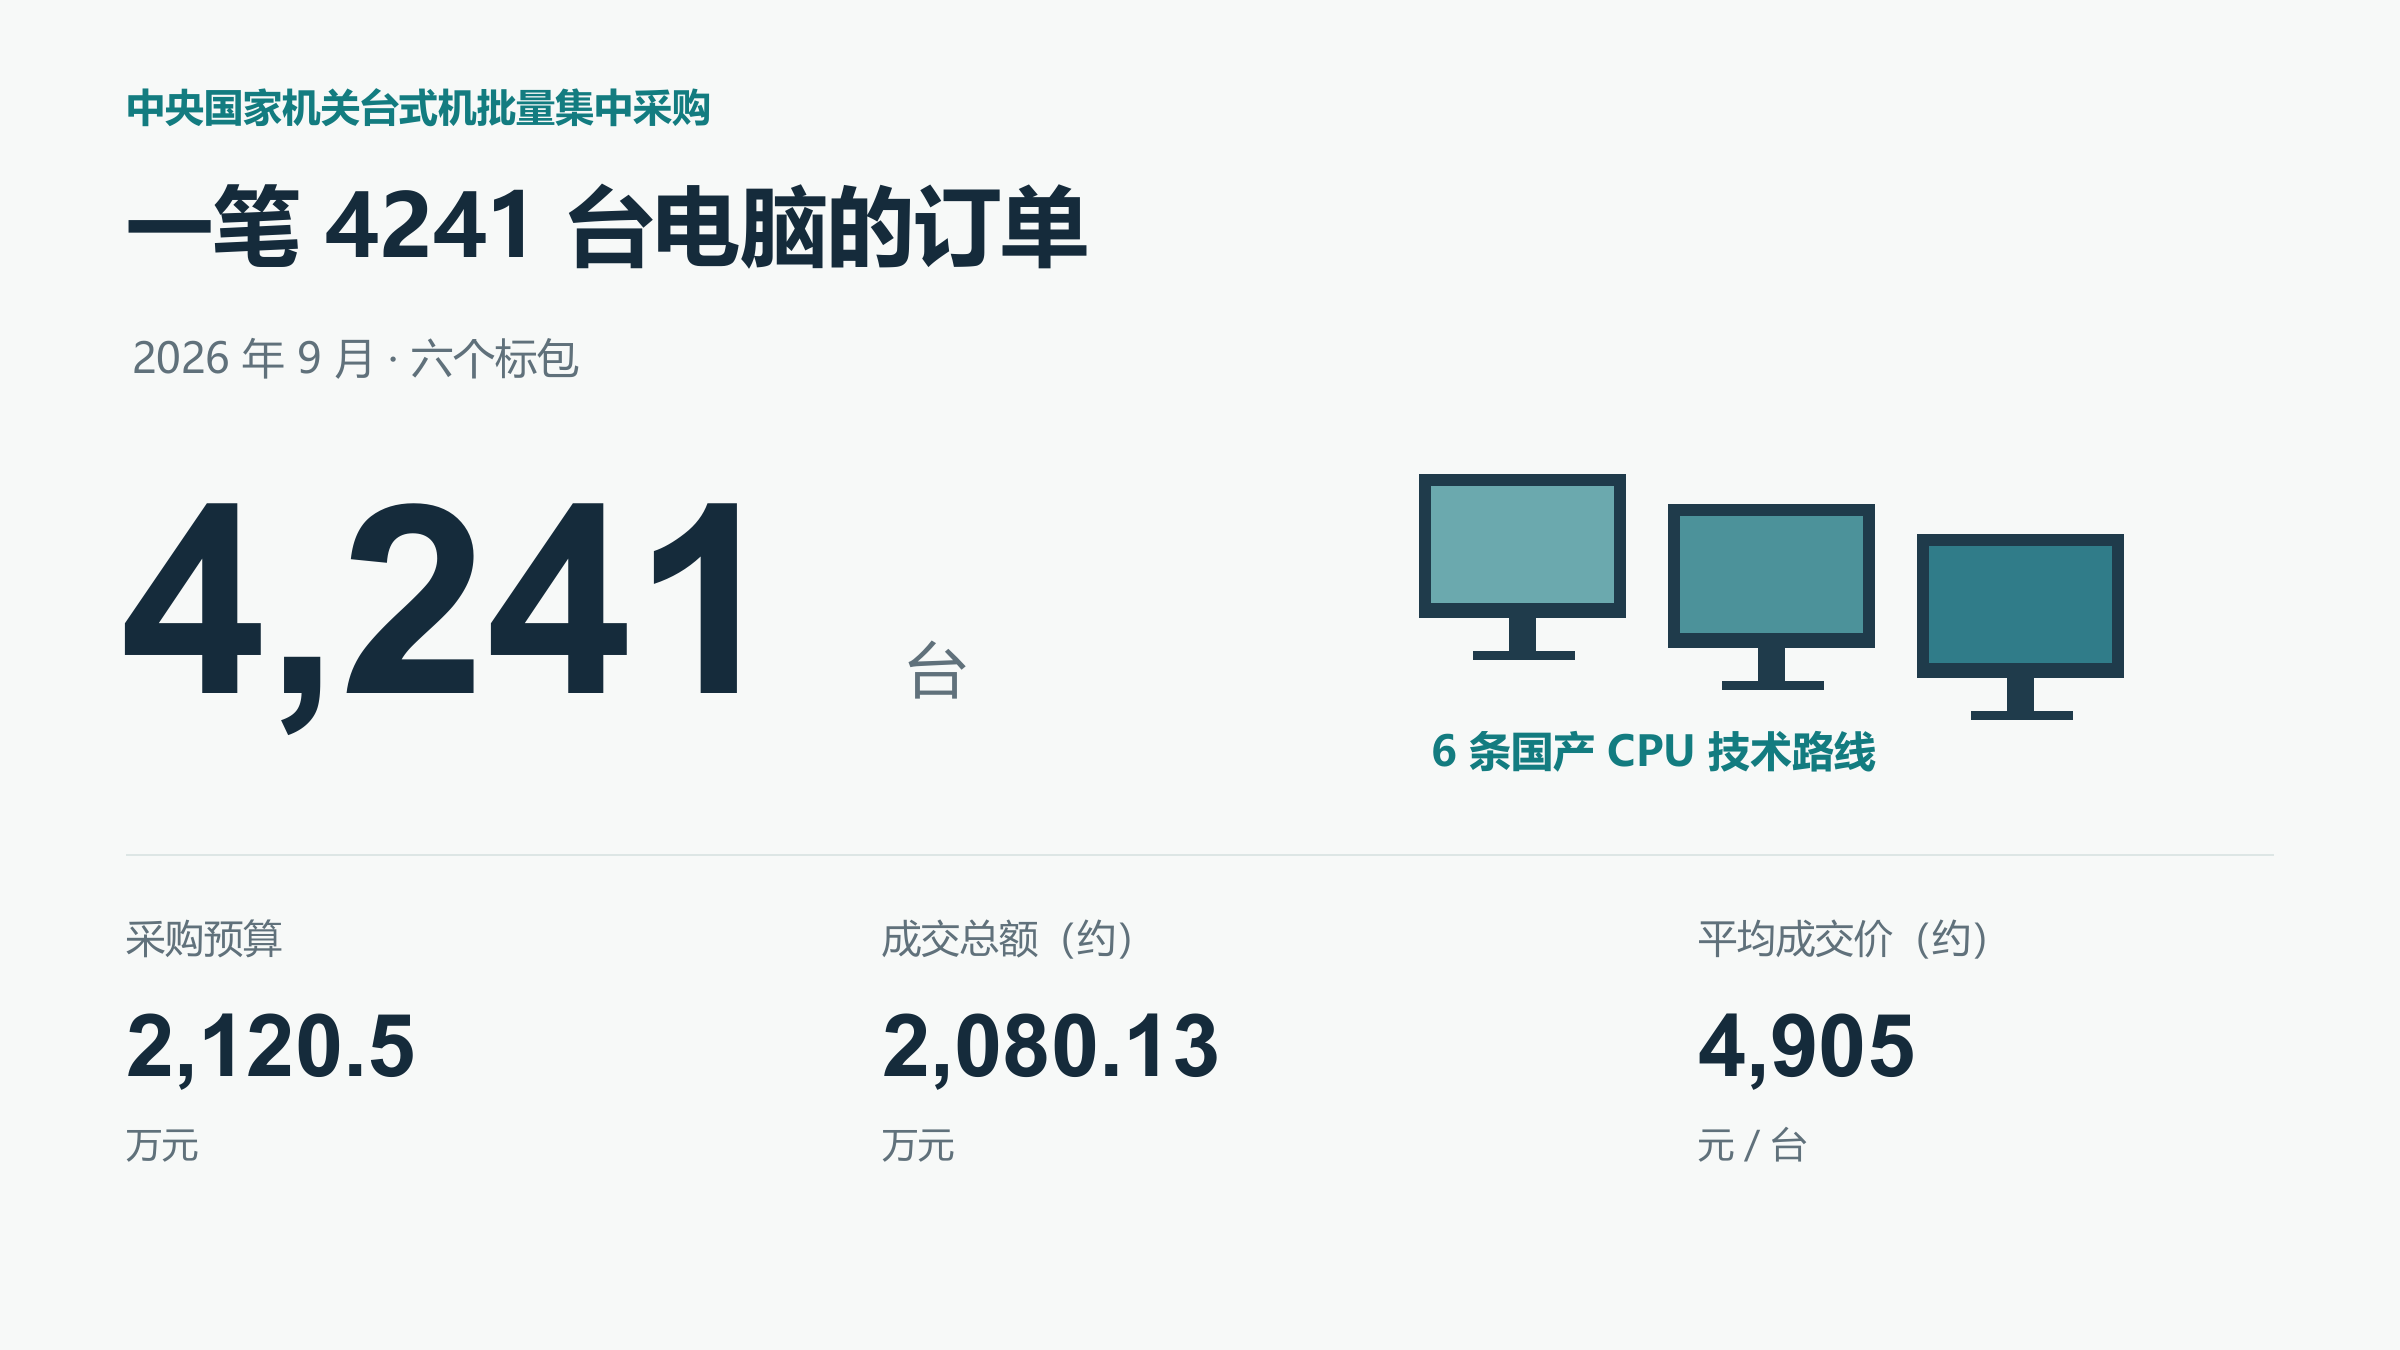
这笔采购共涉及4241台台式机,预算2120.5万元,六个标包成交金额合计约2080.13万元,平均每台约4905元。最引人注意的不是价格,而是技术路线:龙芯、飞腾、兆芯、鲲鹏、海光、申威悉数入围,传统的Intel、AMD配置没有出现在中标名单中。
一张采购表很快被翻译成了更刺激的判断:Windows正在从中央采购的电脑里消失。
但这句话至少混合了四个问题:中标的是哪一种CPU,采购结果中提供了哪些操作系统选项,采购人最终选择了什么系统,以及机器交付后实际运行什么系统。前一个问题已经有答案,后三个问题却不能仅凭一张中标表下结论。
真正值得关注的,不是Windows是否被一笔订单“清零”,而是中央国家机关批量采购电脑的默认入场券正在发生变化。
国产CPU,不等于已经卸载Windows先看这4241台电脑的内部结构。
海光路线由浪潮计算机科技中标1951台,占总量的46%;鲲鹏路线由华为终端中标1210台,占28.53%;兆芯路线由联想开天中标623台,占14.68%。余下三包分别是飞腾262台、龙芯173台和申威22台。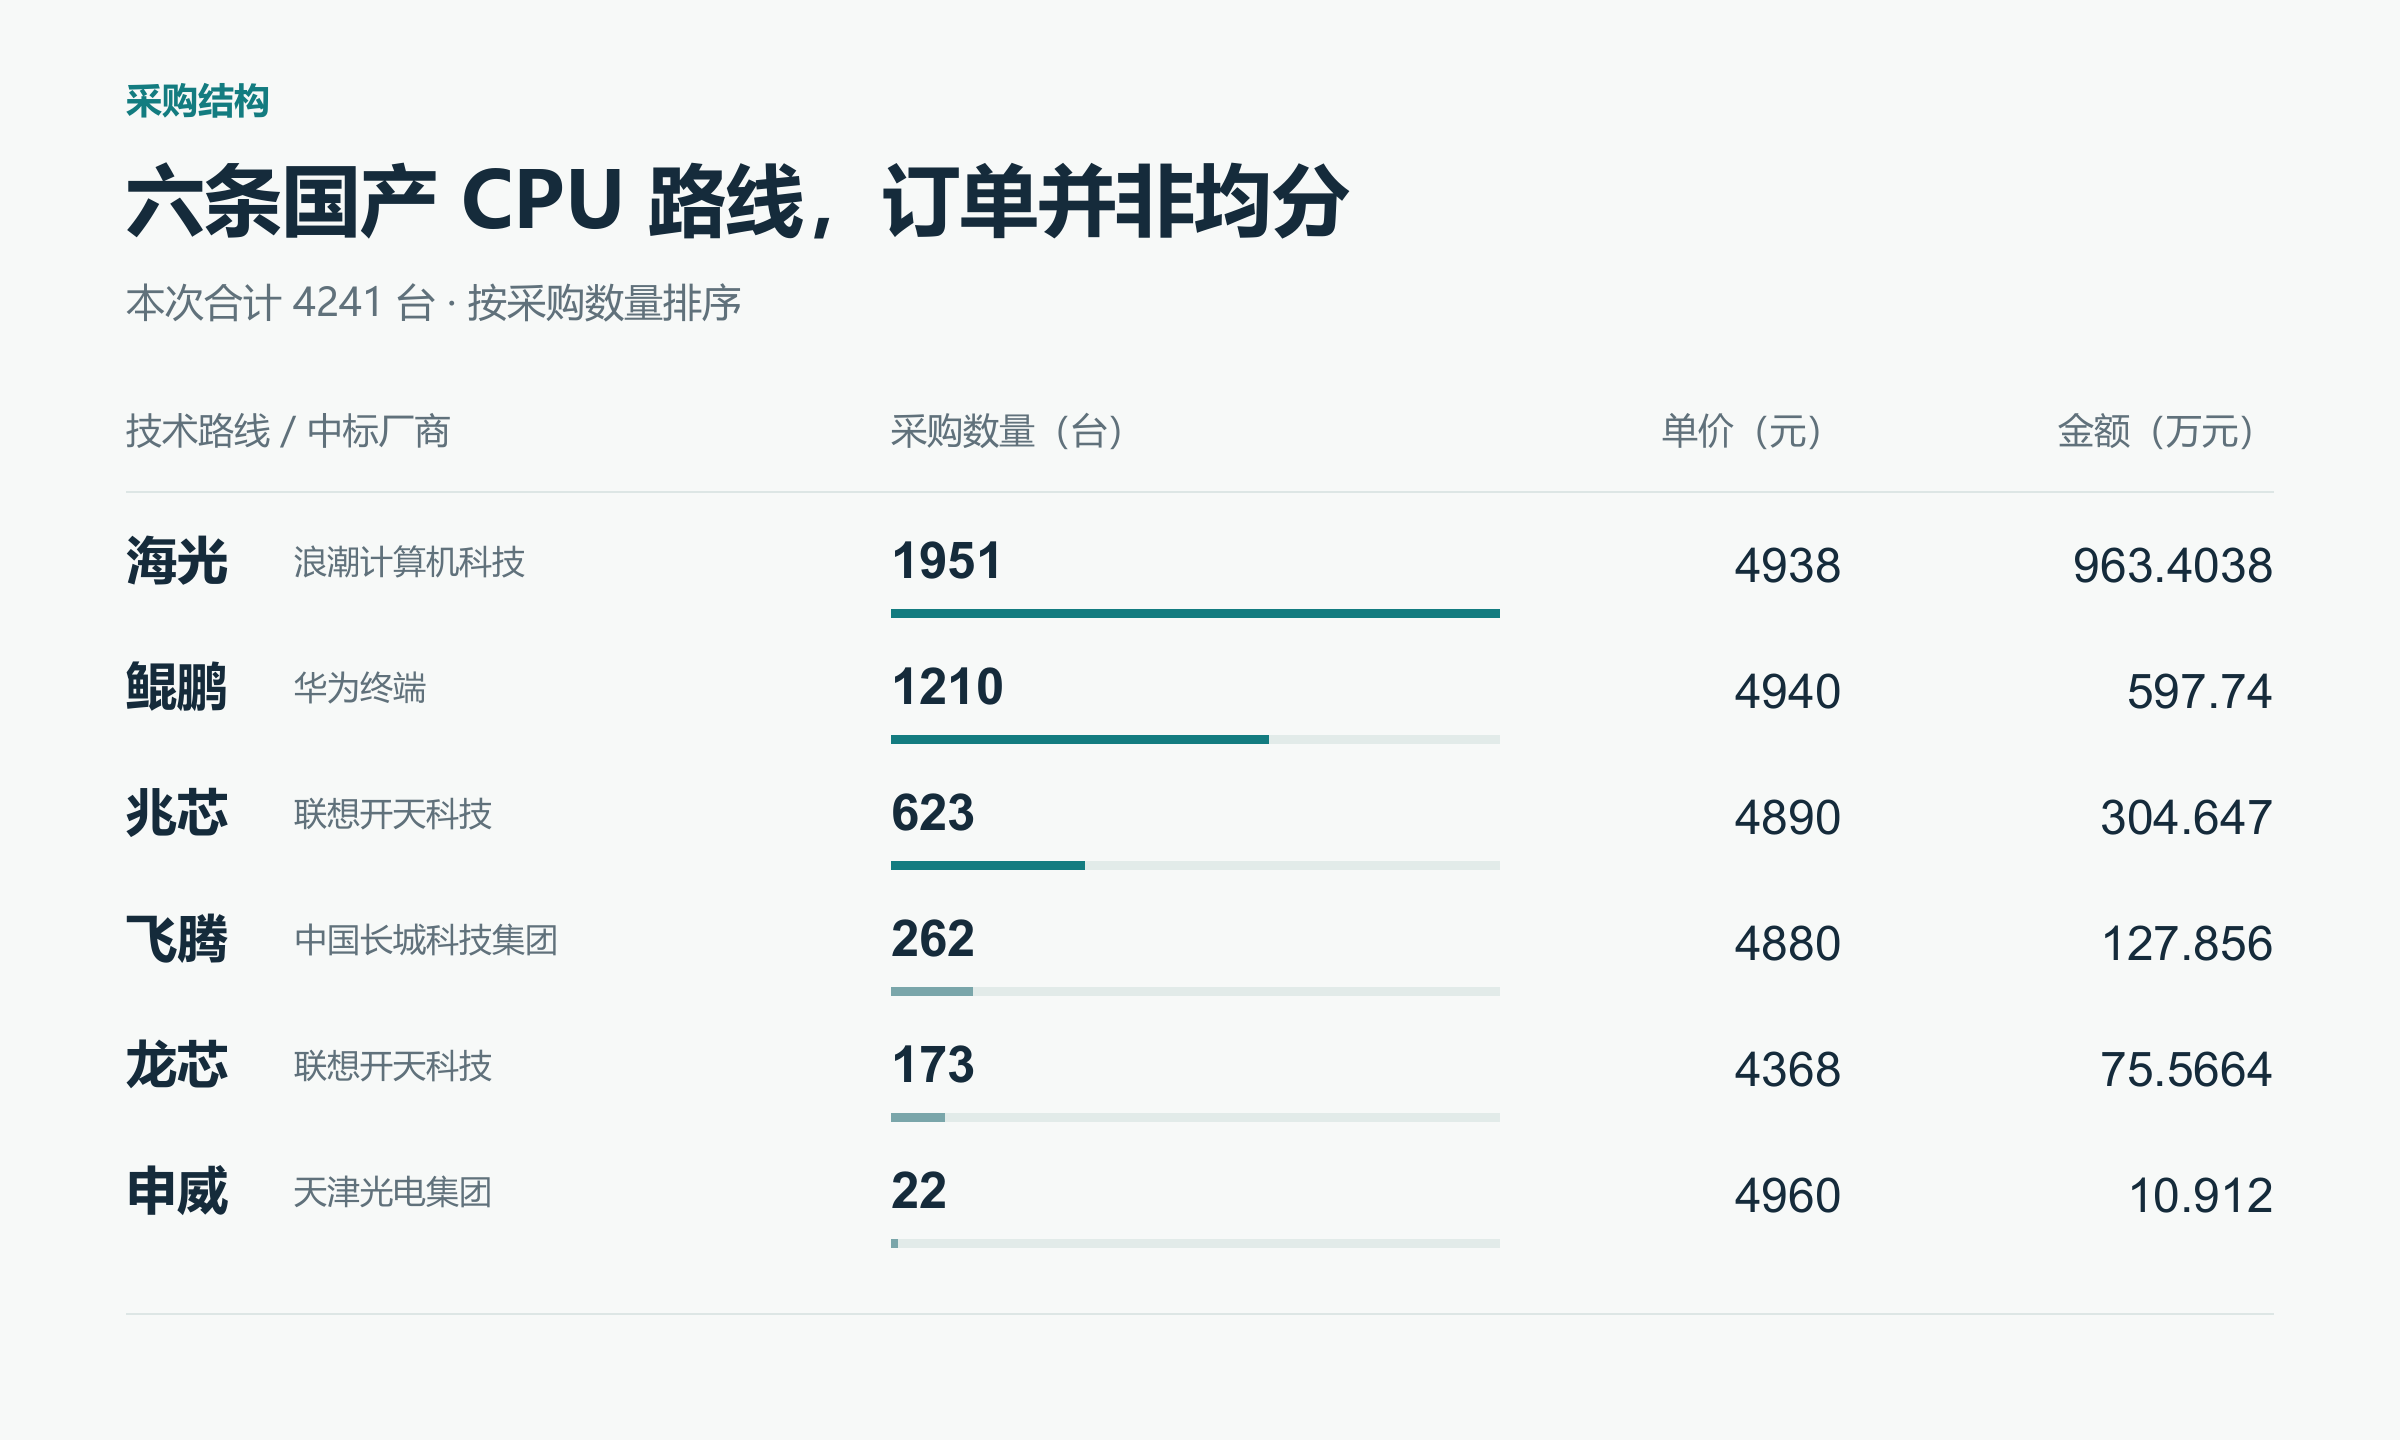
从技术架构看,海光与兆芯两条x86兼容路线合计占60.69%,鲲鹏与飞腾两条ARM路线合计占34.71%,龙芯LoongArch与申威SW64合计占4.6%。这只是一个月、一个采购渠道的样本,不能被放大成全国市场份额,却足以说明:国产化采购并不是给不同路线平均分配订单。兼容性、供应能力、整机生态和迁移难度,仍在影响采购结果。
更重要的是,CPU与操作系统不是一回事。
一台电脑采用海光、鲲鹏或者龙芯,只能说明它的处理器技术路线。它可以支持哪些操作系统、采购人最终选择哪一个版本、业务系统是否完成迁移,需要继续查看采购文件、合同与验收材料。即便结果表列出了麒麟、统信UOS、中科方德等选项,也不等于每种系统最终安装了多少台。
因此,现阶段可以确认的是,六个标包全部采用国产CPU技术路线;不能写死的是“4241台全部没有Windows”或者“全部预装国产操作系统”。这不是文字游戏,而是判断信创进度时最容易被忽略的证据边界。
Windows不是突然退场,而是在失去默认位置如果把时间线拉长,变化会清晰得多。
2024版中央国家机关台式机批量集中采购配置标准设置了七种配置。前六种分别对应龙芯、飞腾、兆芯、鲲鹏、海光和申威,并搭配符合安全可靠测评要求的操作系统;配置7则是Intel或AMD处理器搭配Windows 10神州网信版。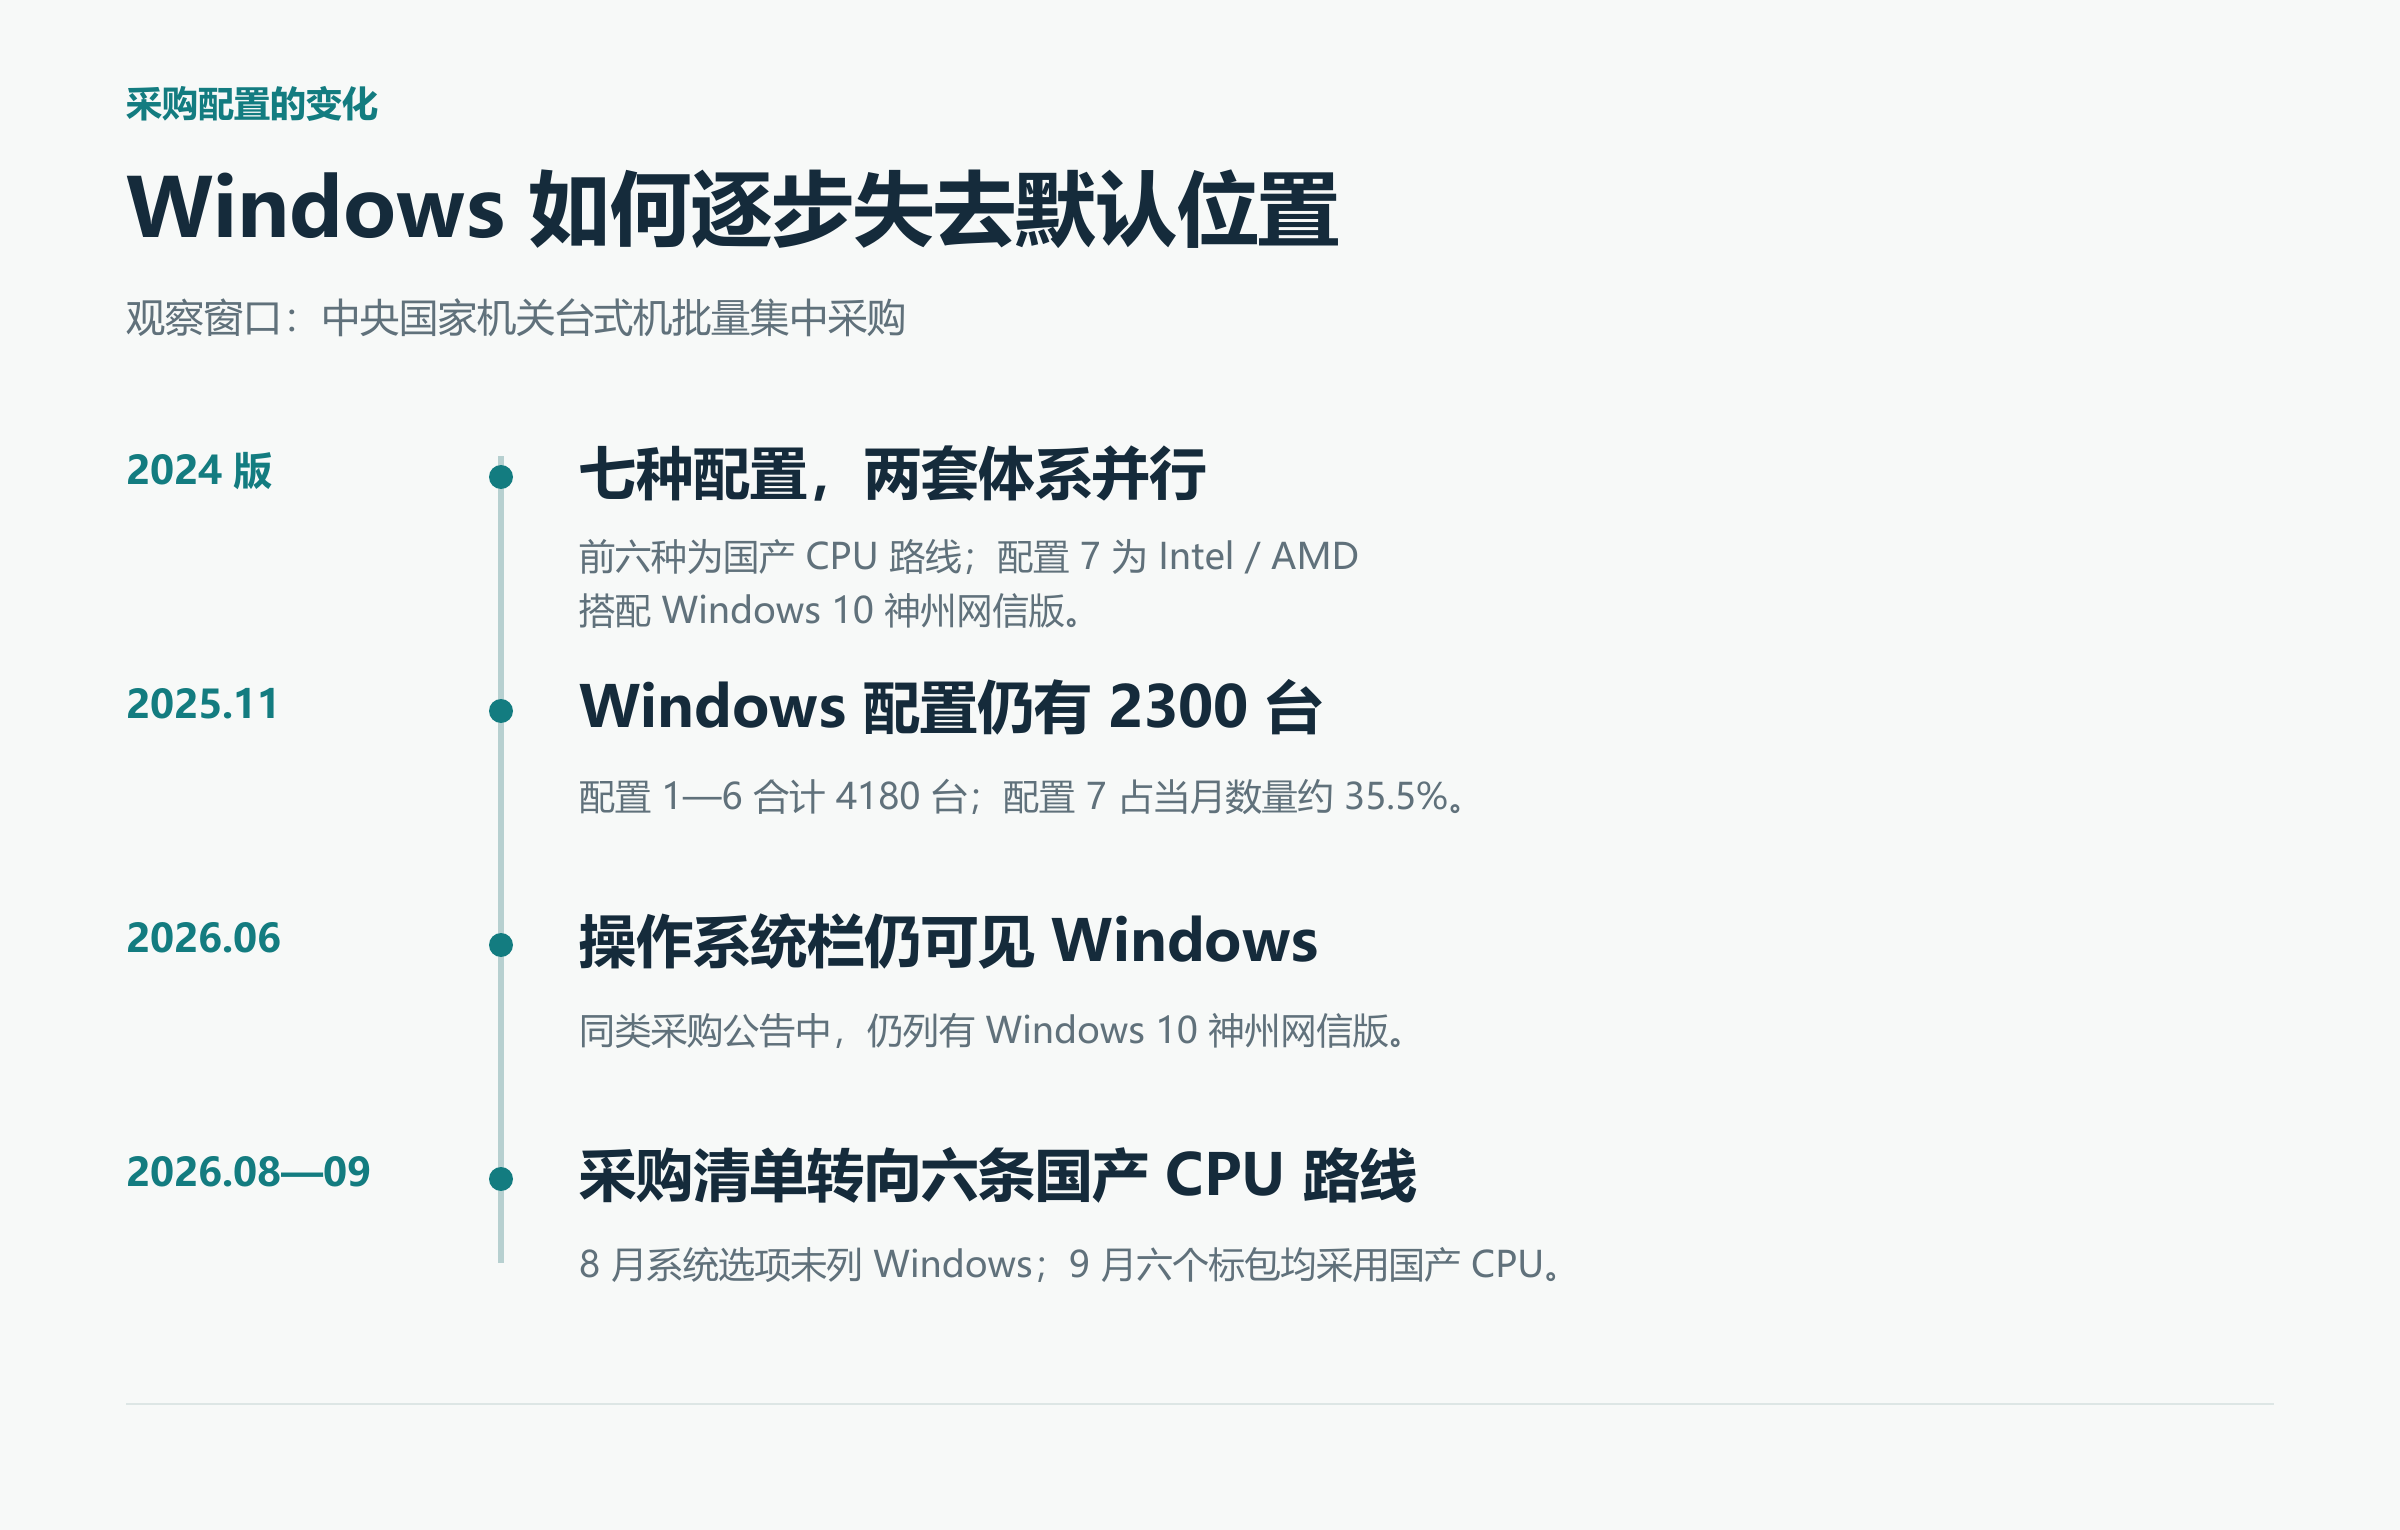
这意味着,当时的采购逻辑不是“国产与Windows二选一”,而是两套配置体系并行。
到2025年11月,官方中标公告中,配置1至6合计4180台,配置7的Windows 10神州网信版仍有2300台。按明细计算,前者占64.5%,后者仍占35.5%。2026年6月的同类采购公告中,操作系统栏也仍然可以看到Windows 10神州网信版。
变化出现在随后几个月。2026年8月,六个配置包共采购4496台,操作系统栏列出的都是麒麟、统信UOS、中科方德或“其他符合安全可靠测评要求的操作系统”,Windows没有出现在表中。9月中标结果又只剩六条国产CPU路线。
这条时间线支持的结论,是Windows在中央国家机关台式机批量采购中的可见度持续下降,而不是它在某一天突然被全面禁止。
“正在失去默认位置”比“已经消失”更准确。前者描述的是采购结构变化,后者却需要覆盖全部采购渠道、全部使用单位和最终装机情况。中央批量集中采购只是一个重要窗口,并不等于地方政府采购、央企采购、框架协议采购和所有存量电脑。
没有一道“禁用令”,变化来自采购门槛Windows配置为什么会收缩?答案不一定是一纸针对某个品牌的禁令,而是一套越来越具体的准入条件。
财政部、工业和信息化部发布的《台式计算机政府采购需求标准(2023年版)》要求,台式机应预装符合桌面操作系统政府采购需求标准的正版操作系统。对于规定范围内的党政机关及相关事业单位,CPU和操作系统等关键部件应当符合安全可靠测评要求。
这套标准还覆盖操作系统备份与恢复、系统和驱动升级、常用软件兼容、数据库兼容、中间件兼容、服务响应、培训以及主要部件的长期保障。换句话说,一台电脑能否进入采购清单,不再只是比较主频、内存、硬盘和价格,还要回答一系列工程问题:能否适配现有软件,驱动是否齐全,出现故障后谁来处理,几年之后能否继续获得部件和升级服务。
公开规则没有使用“全面禁用Windows”这样的表述。它改变的是门槛,而门槛会反过来改变产品结构。
 当安全可靠测评、跨架构适配和供应链保障成为实质性要求,已经完成相关认证并建立政企服务体系的软硬件组合自然更容易进入批采配置。Windows的收缩,是采购规则技术化之后的结果之一,而不是整场变化的全部。
如果只用“国产替代”概括这次采购,还会漏掉另一个重要变化:当国产CPU全部获得入场资格后,它们之间的竞争才真正开始。
当月采购中,海光和兆芯两条x86兼容路线拿下六成以上数量。对大量仍依赖既有应用、浏览器插件和外设驱动的办公环境而言,x86生态可能带来相对较低的迁移摩擦。鲲鹏与飞腾则依靠ARM生态、整机体系和行业适配占据超过三成。龙芯和申威代表更独立的指令集路线,但在这个月的订单中数量较少。
这种分布不能简单理解为技术优劣排名。采购结果还会受到具体需求、厂商报价、可供货机型、服务能力和分包设置影响。但它至少提醒市场:自主可控不是平均主义。进入目录只是第一步,能否以接近5000元的整机价格,稳定接住原来的办公环境,才决定订单最终流向哪里。
对整机厂商而言,竞争也不再是采购CPU、内存和硬盘后完成组装。主板固件、显卡和网卡驱动、操作系统镜像、办公软件、签章工具、打印扫描设备,都需要形成经过验证的固定组合。任何一个环节出现兼容问题,都会变成整机厂商和集成服务商的交付成本。
2080万元不大,真正值钱的是“可复制”从整个PC市场看,4241台、2080万元并不是一笔足以改变行业格局的超级订单。它无法显著拉动某一家CPU厂商的全年收入,也不能证明某种技术路线已经赢得市场。
但政府办公终端的价值,从来不只体现在当期硬件收入。
一批电脑如果能够在真实网络和业务系统中稳定运行,就会沉淀一套可以复用的资产:哪些应用已经适配,哪些打印机和扫描仪能够直接使用,哪些老旧插件需要替换,标准镜像如何制作,故障如何分级响应,用户培训需要多少时间。
这些清单和流程,决定下一次采购能否降低试错成本,也决定厂商能否把一次中标变成持续复购。对操作系统厂商而言,收入也不再只是许可证,而会延伸到适配认证、补丁、终端管理、迁移工具和技术支持;对集成商而言,镜像部署、数据迁移、驻场、培训和多年运维将成为新的服务市场。
这也是这笔订单真正值得关注的地方:信创终端正在从“有没有国产CPU和国产操作系统”,进入“能不能作为一套完整系统稳定交付”的阶段。
一笔月度采购不能证明Windows已经退出全部中央采购,更不能代表全国政府、央企和数以百万计的存量办公电脑。
但它释放的信号同样不能被低估。在中央国家机关台式机批量集中采购这一窗口中,安全可靠软硬件组合正在由备选方案变成主配置。过去,办公电脑的默认组合往往是x86处理器加Windows,其他系统需要证明自己“为什么能用”;现在,采购规则要求所有方案先证明安全、兼容、服务和供应保障,“默认”本身正在被重新定义。
接下来真正值得追踪的,不是下一张中标表中还能否找到Windows,而是这4241台电脑最终安装了什么系统,有多少业务和外设一次通过验收,交付后出现了多少兼容问题,以及一年后采购人是否继续复购。
只有当采购、交付和复购形成闭环,Windows失去的才不只是表格中的一行,而是它长期占据的默认位置。