Counterpoint Research 于 11 月 3 日发布 2026 年第三季度全球智能手机市场监测数据。报告显示,尽管当季全球智能手机出货量同比大幅下降 19%,但全球智能手机营收仍同比增长 3%,达到 1140 亿美元。支撑营收逆势增长的核心因素是平均售价(ASP)的显著抬升:全球 ASP 同比上涨 27% 至 442 美元,创下单季度历史最高水平。
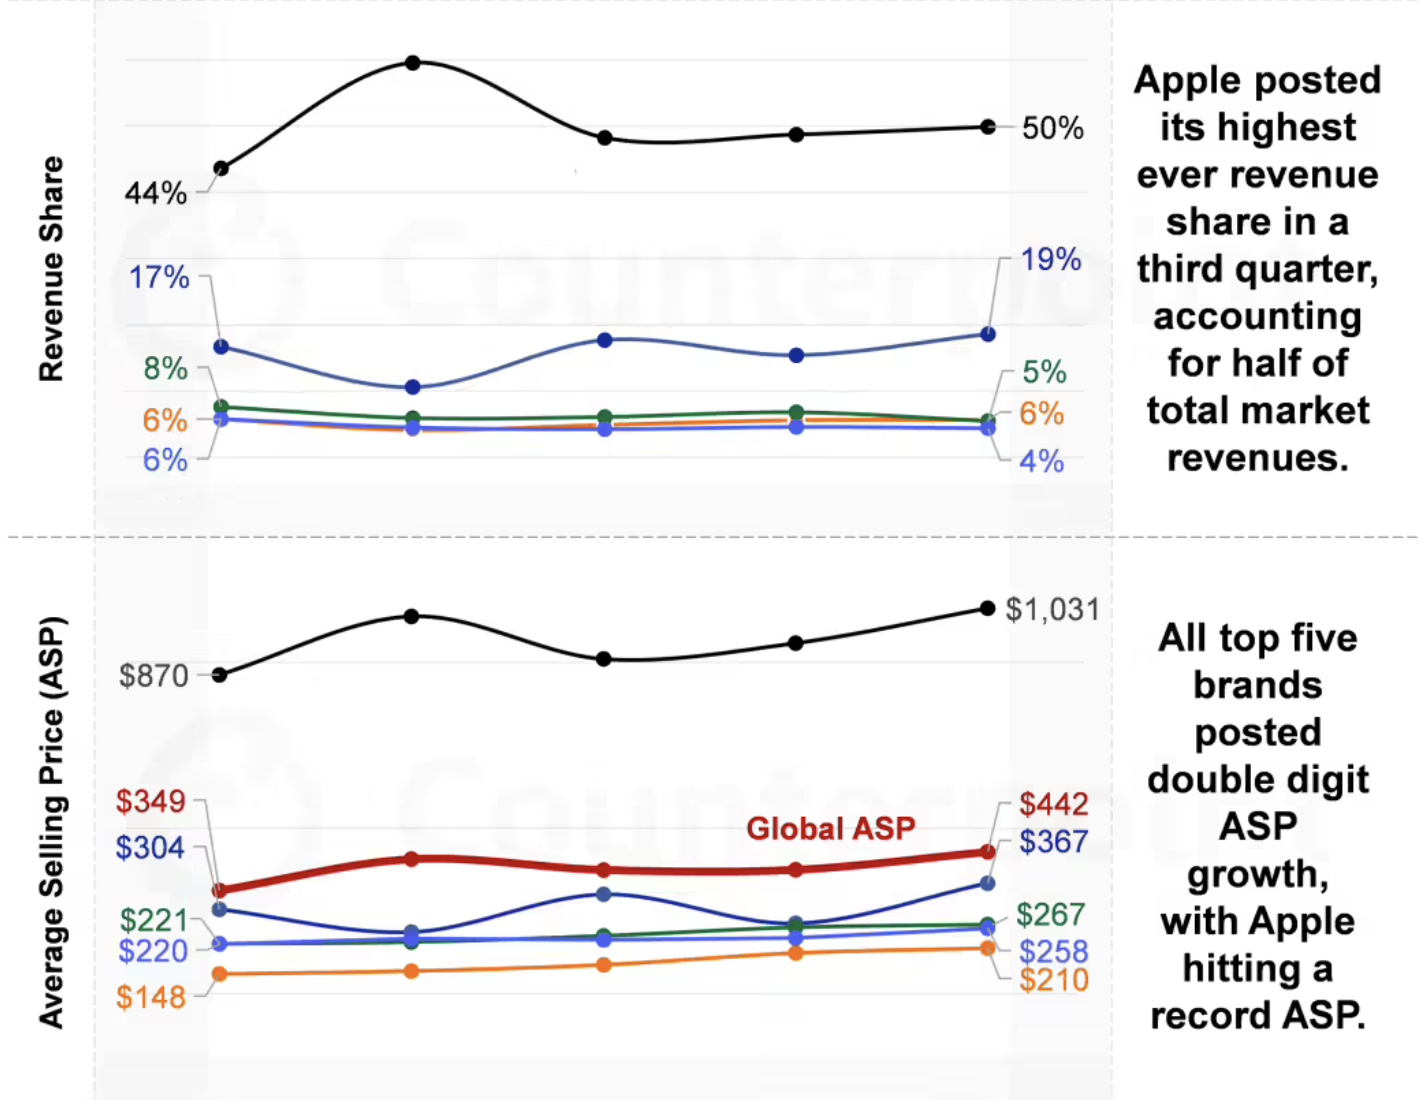
报告将 ASP 上涨归因于三个因素:高端机型贡献度提升、产品组合优化,以及全行业由存储成本推动的涨价。出货量大幅收缩与营收正增长并存的“量价背离”格局,构成了本季度市场最突出的特征。
苹果是本季度表现最强的品牌。其营收同比增长 17%,创下历年第三季度最高纪录,同时拿下全球智能手机营收份额的 50%,刷新同期份额纪录。苹果自身 ASP 同比提升 19%,批发均价首次在第三季度突破 1000 美元。
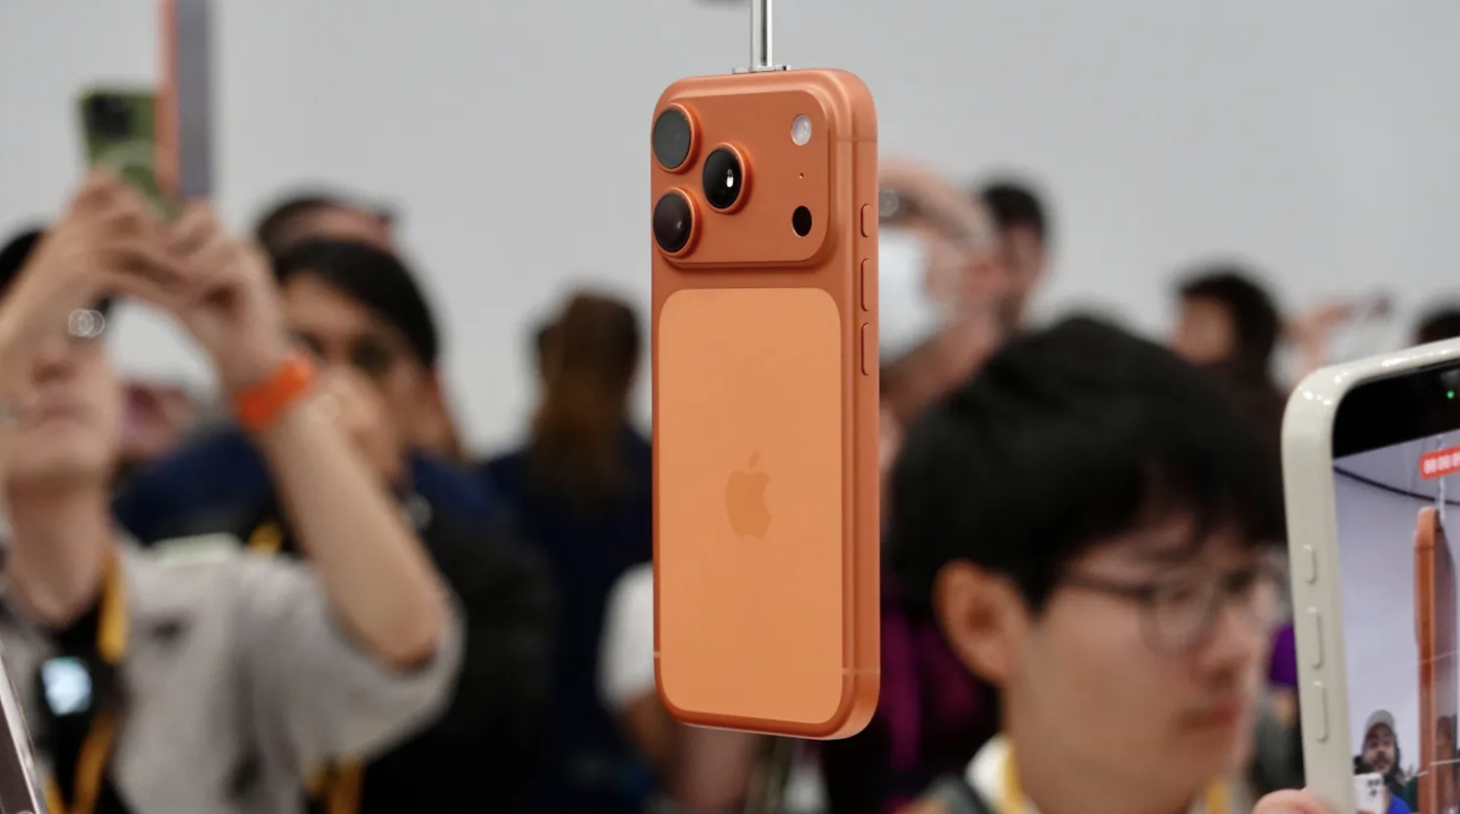
Counterpoint 研究总监 Tarun Pathak 指出,苹果出货量同比基本持平,拥有足够的定价权将存储成本上涨传导至消费者,且几乎未对需求造成冲击。支撑因素包括 iPhone 17 系列的持续需求、iPhone 18 Pro 系列更高的首发定价,以及基础款 iPhone 18 缺席本季度首发。
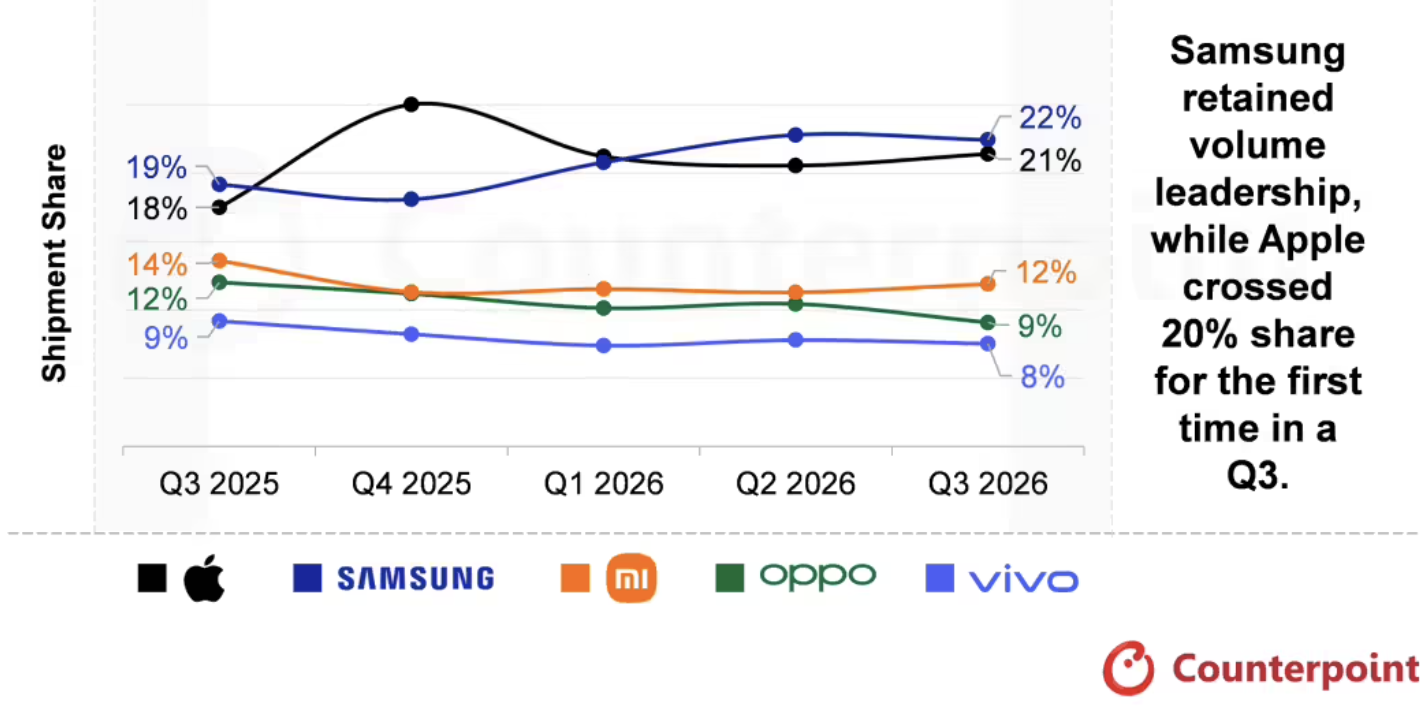
三星以 19% 的营收份额位居第二,营收同比增长 14%,同时以 22% 的出货份额保持全球出货量第一。三星 ASP 同比上涨 21% 至 367 美元,主要来自走量 A 系列的全线涨价,以及 Galaxy S26 Ultra 与 Z Fold8 的更高贡献。
中国品牌方面,小米营收同比持平,但 ASP 实现两位数增长,抵消了出货量收缩的影响。OPPO 与 vivo 的营收则分别同比下滑 26% 和 22%,出货量跌幅超过了 ASP 的增长幅度。
Counterpoint 同时给出前瞻判断:当前体现出的营收韧性难以延续至第四季度。2026 年第四季度出货量跌幅预计将超过 ASP 涨幅,推动全球智能手机营收进入收缩区间,但前三季度累积的高 ASP 仍将使 2026 年全年营收高于上年。